Keshav Prasad B Column: ಹಣ ಕೂಡಿಡುವುದಕ್ಕೂ, ಆದಾಯ ಗಳಿಕೆಗೂ ವ್ಯತ್ಯಾಸವಿದೆ ?
ಕೇವಲ ‘ಹಣ ಉಳಿಸುವುದು’ ದೊಡ್ಡದಲ್ಲ; ಆ ಉಳಿಸಿದ ಹಣ ಬದುಕಿನ ಕೊನೆಯ ತನಕ, ತಿಂಗಳು ತಿಂಗಳು ನೆಮ್ಮದಿಯ ‘ಆದಾಯ’ ತಂದುಕೊಡುತ್ತದೆಯಾ ಎಂಬುದು ಅತಿ ಮುಖ್ಯವಾದ ಪ್ರಶ್ನೆ. ಇವತ್ತು ಜಗತ್ತು ಎಲ್ಲಿಗೆ ಬಂದು ನಿಂತಿದೆ ನೋಡಿ. ಸರಾಸರಿ ಜೀವಿತಾವಽ ವೃದ್ಧಿಸಿದೆ. ವೈದ್ಯಕೀಯ ಆರೈಕೆಗಳು ಸಿಗುತ್ತವೆ. ಲಸಿಕೆಗಳು ವಿತರಣೆಯಾಗುತ್ತವೆ. ಆದರೆ ಇನ್ನೊಂದೆಡೆ, ಆಸ್ಪತ್ರೆ ಖರ್ಚುಗಳು ಗಗನಕ್ಕೆ ಮುಟ್ಟಿವೆ.
-
ಮನಿ ಮೈಂಡೆಡ್
ಭಾರತೀಯ ಮಧ್ಯಮ ಆದಾಯ ವರ್ಗದ ಜನತೆಗೆ ದೊಡ್ಡ ಜಾಯಮಾನವಿದೆ. ಅದೇನು ಗೊತ್ತೇ? ಏನೇ ಕೆಲಸ ಮಾಡಲಿ, ಮುಂದಕ್ಕೆ ಆಗಲಿ, ಮಕ್ಕಳ ಮದುವೆಗೆ, ವೃದ್ಧಾಪ್ಯಕ್ಕೆ ಅಂತ ಎಲ್ಲೋ ಮೂಲೆ ಯಲ್ಲಿ ದುಡ್ಡು ಕೂಡಿಡುವುದು ರೂಢಿ. ಬ್ಯಾಂಕ್ ಬ್ಯಾಲೆನ್ಸ್, ಎಫ್ʼಡಿ, ಪಿಎಫ್ ಅಂತ ಎಲ್ಲಾ ಹಣವಿಟ್ಟು ದೊಡ್ಡದೊಂದು ‘ಕಾರ್ಪಸ್’ ಅಂದ್ರೆ ನಿವೃತ್ತಿ ನಿಧಿಯನ್ನು ಹೊಂದಿಸುವುದು. ಅದುವೇ ನಮಗೇ ಒಂದು ರೀತಿಯಲ್ಲಿ ಹೆಮ್ಮೆಯನ್ನು ಮೂಡಿಸುವಂಥದ್ದು.
ಹೂಂ ಕಣ್ರೀ, ನಾವೂ ರಿಟೈರ್ರ್ಮೆಂಟ್ಗೆ ಕೋಟ್ಯಧಿಪತಿಗಳಾಗ್ತೀವಿ, ಅಷ್ಟು ಲಕ್ಷ ಜೋಡಿಸಿಟ್ಟಿದ್ದೀನಿ ಅಂತ ಹೇಳುವವರನ್ನು ಕಾಣಬಹುದು. ಇನ್ನು ಕೆಲವರು ತಮ್ಮ ಸೈಟಿನ, ಜಮೀನಿನ ಮಾರುಕಟ್ಟೆ ಬೆಲೆ ಕೋಟಿ ದಾಟಿದೆ ಎನ್ನುವುದು ಸಾಮಾನ್ಯ. ಆದರೆ ಯಾವತ್ತಾದರೂ ಒಂದು ಸಲ ತಲೆ ಕೆಡಿಸಿಕೊಂಡು ಗಂಭೀರವಾಗಿ ಯೋಚನೆ ಮಾಡಿದ್ದೀರಾ? ಆ ದೊಡ್ಡ ಮೊತ್ತದ ಹಣ ನಿಮ್ಮ ಜೀವಿತಾವಧಿಯ ಕೊನೆಯವರೆಗೂ ನಿಮ್ಮ ಕೈ ಹಿಡಿಯುತ್ತದೆಯೇ? ನಿಮ್ಮ ಜೊತೆ ನಿಲ್ಲುತ್ತದೆಯೇ? ಏಕೆಂದರೆ, ಇವತ್ತಿನ ದಿನಗಳಲ್ಲಿ ನಿವೃತ್ತಿ ಯೋಜನೆಯ ಬಗ್ಗೆ ನಾವು ಆಲೋಚಿಸುವ ರೀತಿಯಲ್ಲಿ ಸಂಪೂರ್ಣ ಬದಲಾವಣೆಯಾಗಬೇಕಾದ ತುರ್ತು ಅಗತ್ಯವಿದೆ.
ಕೇವಲ ‘ಹಣ ಉಳಿಸುವುದು’ ದೊಡ್ಡದಲ್ಲ; ಆ ಉಳಿಸಿದ ಹಣ ಬದುಕಿನ ಕೊನೆಯ ತನಕ, ತಿಂಗಳು ತಿಂಗಳು ನೆಮ್ಮದಿಯ ‘ಆದಾಯ’ ತಂದುಕೊಡುತ್ತದೆಯಾ ಎಂಬುದು ಅತಿ ಮುಖ್ಯವಾದ ಪ್ರಶ್ನೆ. ಇವತ್ತು ಜಗತ್ತು ಎಲ್ಲಿಗೆ ಬಂದು ನಿಂತಿದೆ ನೋಡಿ. ಸರಾಸರಿ ಜೀವಿತಾವಽ ವೃದ್ಧಿಸಿದೆ. ವೈದ್ಯಕೀಯ ಆರೈಕೆಗಳು ಸಿಗುತ್ತವೆ. ಲಸಿಕೆಗಳು ವಿತರಣೆಯಾಗುತ್ತವೆ. ಆದರೆ ಇನ್ನೊಂದೆಡೆ, ಆಸ್ಪತ್ರೆ ಖರ್ಚುಗಳು ಗಗನಕ್ಕೆ ಮುಟ್ಟಿವೆ.
ಇದನ್ನೂ ಓದಿ: Keshava Prasad B Column: ಕಾರ್ಪೊರೇಟ್ ನಾಯಕರಿಗೆ ಶ್ರೀರಾಮನ ಆದರ್ಶವೇ ರಕ್ಷಾಕವಚ !
ಜೇಬಿನಲ್ಲಿರೋ ಹತ್ತು ರೂಪಾಯಿ ಕಾಸಿನ ಕೊಳ್ಳುವ ಶಕ್ತಿಯು ವಸ್ತು ಮತ್ತು ಸೇವೆಗಳ ಬೆಲೆ ಏರಿಕೆ ಯಿಂದಾಗಿ (ಹಣದುಬ್ಬರ) ದಿನದಿಂದ ದಿನಕ್ಕೆ ಕರಗುತ್ತಿದೆ. ಹೀಗಿರುವಾಗ, ಎಷ್ಟೇ ದೊಡ್ಡ ಬಂಡವಾಳವಿರಲಿ, ಅದಕ್ಕೆ ಸರಿಯಾದ ‘ಬಾಳಿಕೆ’ ಇಲ್ಲದಿದ್ದರೆ ಅದೆ ನೀರಲ್ಲಿ ಹೋಮ ಮಾಡಿದ ಹಾಗೆ. ನಮ್ಮ ದೇಶದಲ್ಲಿ ನಿವೃತ್ತಿ ಚಿಂತನೆಗೆ ಎರಡು ದೊಡ್ಡ ಸವಾಲುಗಳು ಎದುರಾಗುತ್ತವೆ.
ಮೊದಲನೆಯದು ನಿವೃತ್ತಿಯ ಪಿಂಚಣಿ ಯೋಜನೆ ಎಲ್ಲರಿಗೂ ತಲುಪುತ್ತಿಲ್ಲ. ನಿಜ. ದೊಡ್ಡ ಕಂಪನಿಗಳಲ್ಲಿ ಕೆಲಸ ಮಾಡುವವರಿಗೆ ಪಿಎಫ್, ಗ್ರಾಚ್ಯುಟಿ ಎಲ್ಲಾ ಸಿಗುತ್ತದೆ. ಆದರೆ ನಮ್ಮ ದೇಶದ ಜನಸಂಖ್ಯೆಯಲ್ಲಿ ಶೇ. 80ಕ್ಕೂ ಹೆಚ್ಚು ಜನ ಅಸಂಘಟಿತ ವಲಯದವರು, ಸ್ವಂತ ಉದ್ಯೋಗಿಗಳು ಅಥವಾ ಗಿಗ್ ಕಾರ್ಮಿಕರು. ಇವರ ಗತಿ ಏನು? ಇವರಿಗೆ ತಿಂಗಳು ಮುಗಿದ ಕೂಡಲೇ ಸಂಜೆ ನಾಲ್ಕು ಗಂಟೆಗೆ ಖಾತೆಗೆ ಸಂಬಳ ಜಮೆಯಾಗುವುದಿಲ್ಲ. ಇವರ ಬದುಕಿನ ಹಣಕಾಸು ಅನಿಶ್ಚಿತ.
ಇವರಿಗೆ ಪಿಂಚಣಿ ಎನ್ನುವುದು ಮರೀಚಿಕೆ. ಇಪಿಎಸ್ 95 ಪಿಂಚಣಿಯಲ್ಲಿ ಕನಿಷ್ಠ ಪೆನ್ಷನ್ ತಿಂಗಳಿಗೆ ಸಾವಿರ ರುಪಾಯಿ ಮಾತ್ರ. ಸಾಕೇ? ಎರಡನೆಯದಾಗಿ ಹಣವನ್ನು ‘ಕೂಡಿಡುವ ಹಂತ’ದಿಂದ ‘ಖರ್ಚು ಮಾಡುವ ಹಂತ’ಕ್ಕೆ ಬದಲಾಗುವ ಪರಿಯನ್ನು ಗಮನಿಸಬೇಕು. ಇದುವರೆಗೂ ನಾವೆ ಎಷ್ಟು ಉಳಿಸಬೇಕು? ಅನ್ನೋದರ ಮೇಲೆಯೇ ಗಮನ ಹರಿಸಿದ್ದೇವೆ. ಆದರೆ ಆ ಉಳಿಸಿದ ದೊಡ್ಡ ಮೊತ್ತದ ಹಣವನ್ನು ನಿವೃತ್ತಿಯ ನಂತರ ವಿಶ್ವಾಸಾರ್ಹ ಆದಾಯವನ್ನಾಗಿ ಪರಿವರ್ತಿಸುವುದು ಹೇಗೆ ಅನ್ನೋದರ ಬಗ್ಗೆ ಯಾರೂ ಅಷ್ಟಾಗಿ ಯೋಚಿಸಿಲ್ಲ ಎನ್ನುತ್ತಾರೆ ತಜ್ಞರು.
ನಿವೃತ್ತಿ ಜೀವನ ಎಂದರೆ ಬರೀ ಬ್ಯಾಂಕ್ ಖಾತೆಯಲ್ಲಿ ಒಂದಿಷ್ಟು ನಂಬರ್ ಇರೋದಲ್ಲ. ವ್ಯಕ್ತಿಯು ತನ್ನ ನಿವೃತ್ತಿ ಕಾಲದಲ್ಲಿ ಯಾರ ಮುಂದೆಯೂ ಕೈಚಾಚದೆ, ಸ್ವಾಭಿಮಾನದಿಂದ, ಗೌರವಯುತವಾಗಿ ಬದುಕಬೇಕು. ಅದೇ ಅಲ್ಲವೇ ನಿಜವಾದ ಯಶಸ್ಸು. ಹಣ ಕೂಡಿಡುವುದಕ್ಕೂ, ಆದಾಯ ಗಳಿಸುವು ದಕ್ಕೂ ವ್ಯತ್ಯಾಸವಿದೆ. ನೋಡಿ, ಇಲ್ಲಿ ಒಂದು ಸೂಕ್ಷ್ಮ ವಿಷಯವಿದೆ.
ಹಣವನ್ನು ಕೂಡಿಸಿಡುವುದು (Accumulation) ಮತ್ತು ಅದರಿಂದ ಆದಾಯ ಪಡೆಯುವುದು (Income Generation) ಎರಡೂ ಹಗಲಿಗೂ ರಾತ್ರಿಗೂ ಇರುವಷ್ಟು ವ್ಯತ್ಯಾಸವಿರುವ ಸಂಗತಿಗಳು. ನಾವು ದುಡಿಯುವ ಕಾಲದಲ್ಲಿ ರಿ ತೆಗೆದುಕೊಳ್ಳಬಹುದು. ಮಾರುಕಟ್ಟೆ ಏರಿಳಿತಗಳನ್ನು ತಡೆಯುವ ಶಕ್ತಿ ಇರುತ್ತದೆ. ಆದರೆ ಒಮ್ಮೆ ರಿಟೈರ್ ಆದಮೇಲೆ ಕಥೆಯೇ ಬೇರೆ!
ಅಲ್ಲಿ ನಮಗೆ ಬೇಕಾಗಿರೋದು ಜೂಜಾಟವಲ್ಲ; ನಿಖರವಾದ ನಗದು ಪ್ರವಾಹ (Cash Flow). ತುರ್ತಾಗಿ ಕೈಗೆ ಸಿಗುವ ಹಣ ಮತ್ತು ವಯಸ್ಸಾದ ಕಾಲದಲ್ಲಿ ಹಣ ಖಾಲಿಯಾಗಿಹೋಗುವ ಭಯ ದಿಂದ ಮುಕ್ತಿ. ಕೇವಲ ದೊಡ್ಡ ಮೊತ್ತದ ನಿಧಿ ಕೈಯಲ್ಲಿದ್ದರೆ ಸಾಲದು, ಅದನ್ನು ಹೇಗೆ ಬಳಸಬೇಕು ಎಂಬ ಜಾಣ್ಮೆ ಬೇಕು. ಅದಕ್ಕೇ ಇವತ್ತು ಹಣಕಾಸು ಸಂಸ್ಥೆಗಳು ಹೊಸದನ್ನು ಯೋಚಿಸಬೇಕು. ಖಚಿತ ಆದಾಯಕ್ಕೆ ಪಿಂಚಣಿ ಯೋಜನೆಗಳು, ವ್ಯವಸ್ಥಿತ ಹಿಂಪಡೆಯುವಿಕೆ (SWP) ವ್ಯವಸ್ಥೆಗಳು ಬೇಕು.
ಪ್ರತಿಯೊಬ್ಬರ ವಯಸ್ಸು, ಆರೋಗ್ಯ, ಕುಟುಂಬದ ಜವಾಬ್ದಾರಿಗೆ ತಕ್ಕಂತೆ ಯೋಜನೆಗಳು ಬದಲಾಗಬೇಕು ಹೊರತು, ಎಲ್ಲರಿಗೂ ಒಂದೇ ಅಚ್ಚಿನ ಸಿದ್ಧರೂಪದ ಸೂತ್ರಗಳಲ್ಲ! ಈ ಬೆಲೆ ಏರಿಕೆ ಎನ್ನುವ ಸೈಲೆಂಟ್ ಕಿಲ್ಲರ್ ಬಗ್ಗೆ ತಿಳಿದುಕೊಳ್ಳಲೇಬೇಕು. ಹಣದುಬ್ಬರ ಎಂಬ ಮೌನ ರಾಕ್ಷಸ 20-30 ವರ್ಷಗಳ ನಿವೃತ್ತಿ ಜೀವನದಲ್ಲಿ ನಮ್ಮ ಹಣದ ಮೌಲ್ಯವನ್ನು ಹುಳ ಬಡಿದ ಹಾಗೆ ತಿಂದುಬಿಡು ತ್ತದೆ. ಇವತ್ತು ರಿಟೈರ್ ಆಗುವವರಿಗೆ ತಿಂಗಳಿಗೆ 50 ಸಾವಿರ ಸಾಕು ಅನ್ನಿಸಬಹುದು. ಆದರೆ ಇನ್ನು 15-20 ವರ್ಷಗಳ ಬಳಿಕ ಅದೇ ಜೀವನಶೈಲಿ ಮುಂದುವರಿಸಲು ಸುಮಾರು 1.2ರಿಂದ 1.6 ಲಕ್ಷ ರೂಪಾಯಿ ಬೇಕಾಗುತ್ತದೆ!
ಹಳೆಯ ಪಿಂಚಣಿ ಯೋಜನೆಗಳು ಕೇವಲ ಖಚಿತತೆಗೆ ಒತ್ತು ನೀಡಿ, ಈ ಬೆಲೆ ಏರಿಕೆಯ ಹೊಡೆತ ವನ್ನು ಮರೆತುಬಿಟ್ಟಿದ್ದವು. ಕಾಗದದ ಮೇಲೆ ಲಕ್ಷಾಂತರ ರೂಪಾಯಿ ಇರಬಹುದು, ಆದರೆ ಅದರಿಂದ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ವಸ್ತು-ಸೇವೆಗಳನ್ನು ಖರೀದಿಸುವ ಶಕ್ತಿ ಕುಸಿದುಹೋಗಿದ್ದರೆ ಪ್ರಯೋಜನವೇನು? ಭಾರತದಲ್ಲಿ ನಿವೃತ್ತಿಯ ವೇಳೆಗೆ 3ರಿಂದ 4 ಕೋಟಿ ರೂ.ಗಳ ಬೃಹತ್ ನಿಧಿ ಬೇಕು ಅಂತ ತಜ್ಞರು ಹೇಳ್ತಾರೆ.
ಆದರೆ ವಾಸ್ತವ ಏನು ಗೊತ್ತಾ? ದೇಶದ ಶೇ. 1ರಿಂದ 2ರಷ್ಟು ಜನರಿಗೆ ಮಾತ್ರ ಇಷ್ಟು ದೊಡ್ಡ ಮೊತ್ತ ಉಳಿಸಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ. ಉಳಿದ ಶೇ. 98ರಷ್ಟು ಜನರ ಕಥೆ ಏನು? ಅವರಿಗೆ ಸ್ವಂತ ಮನೆ, ಕೌಟುಂಬಿಕ ಬೆಂಬಲ, ಒಂದಷ್ಟು ಚಿನ್ನ ಹಾಗೂ 60ರ ನಂತರವೂ ಮುಂದುವರಿಯುವ ಅನಿವಾರ್ಯ ದುಡಿಮೆಯೇ ಆಸರೆಯಾಗುವುದು. ಹೀಗಾಗಿಯೇ ನೀವು ಗಮನಿಸಿ. ಹಿರಿಯ ನಾಗರಿಕರು ವಯಸ್ಸಾದರೂ, ಯಾವುದಾದರೂ ವೃತ್ತಿಯಲ್ಲಿ ಇರುತ್ತಾರೆ. ಇದು ತಪ್ಪು ಅಂತ ಅಲ್ಲ. ಆದರೆ ಅಂಥ ಪರಿಸ್ಥಿತಿ ಇರುತ್ತದೆ ಎನ್ನುವುದು ವಾಸ್ತವ. ಇವತ್ತು ಎನ್ಪಿಎಸ್ ಬಂದಿದೆ, ತರಹೇವಾರಿಯಾದ ಹೂಡಿಕೆ ಅವಕಾಶಗಳಿವೆ. ಜನರಿಗೆ ಬೇಕಾದಷ್ಟು ಸ್ವಾತಂತ್ರ್ಯ ಸಿಕ್ಕಿದೆ. ಯಾವ ಫಂಡ್ನಲ್ಲಿ ಹಾಕಬೇಕು, ಎಷ್ಟು ಹಣ ವಿದ್ ಡ್ರಾ ಮಾಡಬೇಕು ಅಂತ ನೀವೇ ಡಿಸೈಡ್ ಮಾಡಿ ಅಂತ ಬಿಟ್ಟಿದ್ದಾರೆ. ಆದರೆ ಇಲ್ಲಿಯೂ ಒಂದು ಅಪಾಯವಿದೆ.
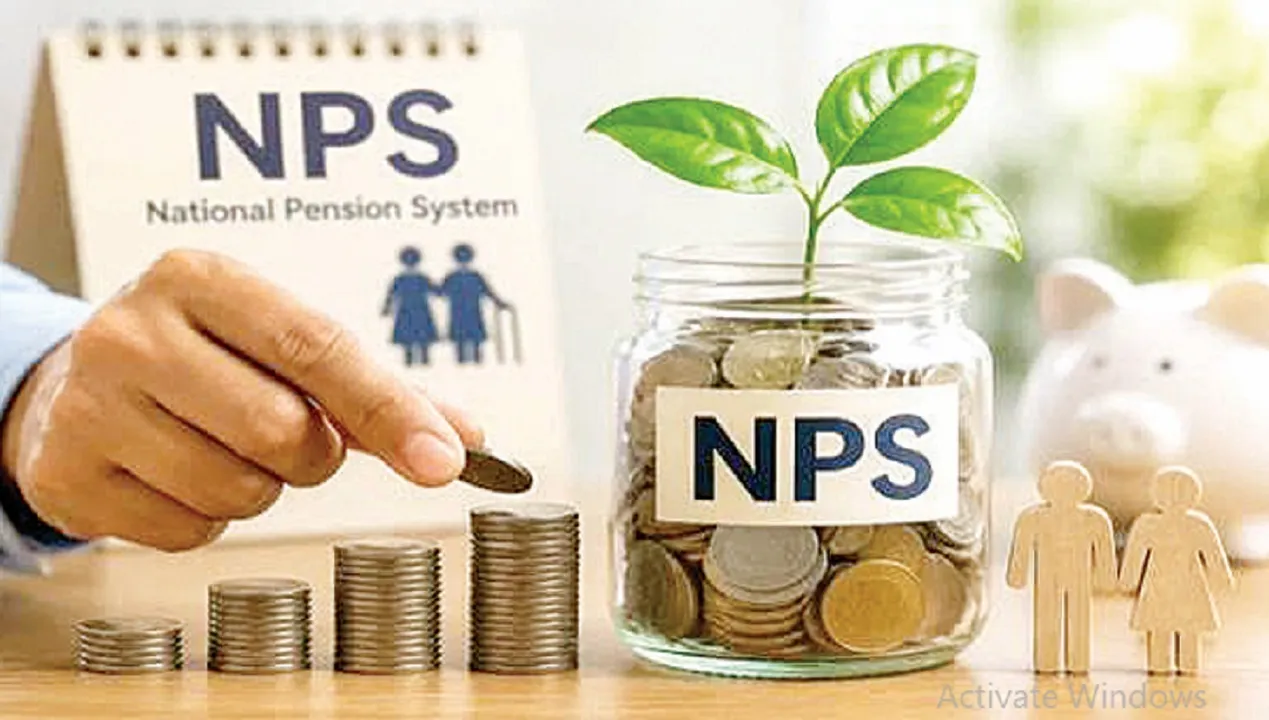
ಸ್ವಾತಂತ್ರ್ಯ ಇದ್ದಕ್ಕಿದ್ದ ಹಾಗೆ ತಲೆಗೆ ಬಂದರೆ ಏನಾಗುತ್ತೆ? ತಪ್ಪಾದ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಂಡು ಕೈ ಸುಟ್ಟುಕೊಳ್ಳುತ್ತಾರೆ. ನಿವೃತ್ತಿ ನಿರ್ಧಾರ ಎನ್ನುವುದು ಒಮ್ಮೆ ತೆಗೆದುಕೊಂಡರೆ ಮತ್ತೆ ಹಿಂದೆ ಸರಿಯಲು ಬಾರದ ದಾರಿ ಇದ್ದ ಹಾಗೆ. ಚಂದಾದಾರರು ಎಷ್ಟು ಹಣವನ್ನು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿಡ ಬೇಕು, ಎಷ್ಟು ಪಿಂಚಣಿಗೆ ಹಾಕಬೇಕು ಅಂತ ಗೊಂದಲಕ್ಕೀಡಾಗುತ್ತಾರೆ. ಇರುವ ಪಿಂಚಣಿ ಯೋಜನೆಗಳಲ್ಲಿ ಎನ್ಪಿಎಸ್ ಆಕರ್ಷಕ. ನ್ಯಾಷನಲ್ ಪೆನ್ಷನ್ ಸಿಸ್ಟಮ್ (NPS& ರಾಷ್ಟ್ರೀಯ ಪಿಂಚಣಿ ವ್ಯವಸ್ಥೆ) ಎಂಬುದು ಭಾರತ ಸರ್ಕಾರದ ಪಿಂಚಣಿ ನಿಧಿ ನಿಯಂತ್ರಣ ಮತ್ತು ಅಭಿವೃದ್ಧಿ ಪ್ರಾಧಿಕಾರ (PFRDA) ನಿಯಂತ್ರಿಸುವ ದೀರ್ಘಾವಧಿಯ ನಿವೃತ್ತಿ ಯೋಜನೆಯಾಗಿದೆ.
ಕಡಿಮೆ ಖರ್ಚು, ಉತ್ತಮ ಮಾರುಕಟ್ಟೆ ಆಧಾರಿತ ಆದಾಯ ಮತ್ತು ತೆರಿಗೆ ವಿನಾಯಿತಿಗಳ ಸಂಯೋಜನೆಯೇ ಇದರ ಪ್ರಮುಖ ವಿಶೇಷತೆಯಾಗಿದೆ. ಭಾರತೀಯ ನಾಗರಿಕರು, ಅನಿವಾಸಿ ಭಾರತೀಯರು (NRI) ಮತ್ತು ಓವರ್ಸೀಸ್ ಸಿಟಿಜ ಆಫ್ ಇಂಡಿಯಾ (OCI) ಸೇರಿದಂತೆ ವ್ಯಾಪಕ ವರ್ಗದ ಜನರು ಹೂಡಿಕೆ ಮಾಡಬಹುದು. ಸಾಮಾನ್ಯವಾಗಿ 18ರಿಂದ 70 ವರ್ಷದೊಳಗಿನ ವ್ಯಕ್ತಿಗಳು ಎನ್ಪಿಎಸ್ ಖಾತೆ ತೆರೆಯಲು ಅರ್ಹರಾಗಿರುತ್ತಾರೆ.
ಅಪ್ರಾಪ್ತರ (18 ವರ್ಷಕ್ಕಿಂತ ಕಡಿಮೆ ವಯಸ್ಸಿನ) ಹೆಸರಿನಲ್ಲಿ ಪೋಷಕರು ಅಥವಾ ಪಾಲಕರು ಖಾತೆ ತೆರೆದು ಹೂಡಿಕೆ ಮಾಡಬಹುದು. ಮಗುವಿಗೆ 18 ವರ್ಷ ತುಂಬಿದ ನಂತರ ಅದು ಸಾಮಾನ್ಯ NPS ಖಾತೆಯಾಗಿ ಬದಲಾಗುತ್ತದೆ. ಹಾಗಾಗಿ, ಆಯ್ಕೆಗಳನ್ನು ಕೊಡುವುದರ ಜೊತೆಗೆ ಸರಿಯಾದ ಮಾರ್ಗದರ್ಶನವೂ ಸಿಗಬೇಕು. ಗ್ರಾಹಕರಿಗೆ ನಿವೃತ್ತಿ ಆದಾಯದ ಮುನ್ನೋಟಗಳನ್ನು ತೋರಿಸಿ, ಅವರಿಗೆ ತಕ್ಕ ಸಲಹೆ ನೀಡುವ ವ್ಯವಸ್ಥೆ ಬಲಗೊಳ್ಳಬೇಕು.
ಇಲ್ಲಿ ಮತ್ತೊಂದು ಸುಂದರವಾದ ಸತ್ಯವನ್ನು ನಾವು ನೆನಪಿಸಿಕೊಳ್ಳಬೇಕು. ಇಷ್ಟೆ ಆರ್ಥಿಕ ಅಸ್ಥಿರತೆ ಇದ್ದರೂ, ಭಾರತದ ಬಡವರು ಮತ್ತು ಮಧ್ಯಮ ವರ್ಗದ ಜನರು ಎಂದಿಗೂ ಹಾದಿ ತಪ್ಪುವುದಿಲ್ಲ, ಅಪರಾಧ ಕೃತ್ಯಗಳಿಗೆ ಮುಂದಾಗುವುದಿಲ್ಲ. ಏಕೆ ಗೊತ್ತೇ? ನಮ್ಮವರ ರಕ್ತದ ಆಧ್ಯಾತ್ಮಿಕ ಪ್ರವೃತ್ತಿ ಇದೆ. ಇನ್ನೊಬ್ಬರ ಆಸ್ತಿ ಬಯಸುವುದು ಮಹಾಪಾಪ, ದೇವನೊಬ್ಬನಿದ್ದಾನೆ, ನಮ್ಮ ಕರ್ಮವೇ ನಮ್ಮನ್ನು ಕಾಪಾಡುತ್ತದೆ ಎಂಬ ನಂಬಿಕೆ ನಮ್ಮ ಜನರನ್ನು ಗಟ್ಟಿಯಾಗಿ ನಿಲ್ಲಿಸಿದೆ.
ಪಾಶ್ಚಾತ್ಯ ದೇಶಗಳಂತೆ ದುರಾಸೆಗೆ ಬಲಿಯಾಗದೆ, ಇದ್ದುದರಲ್ಲಿ ತೃಪ್ತಿ, ಪ್ರಾಮಾಣಿಕತೆಯ ಬೆವರು ಸುರಿಸಿ ತಿನ್ನುವ ಅನ್ನವೇ ಶ್ರೇಷ್ಠ ಎಂಬ ಭಾರತೀಯ ಸಂಸ್ಕೃತಿಯೇ ನಮ್ಮ ಸಮಾಜದ ಅತಿ ದೊಡ್ಡ ಆಸ್ತಿ! ಒಟ್ಟಾರೆಯಾಗಿ ಹೇಳುವುದಿದ್ದರೆ, ನಮ್ಮ ಗುರಿ ಆರಂಭದ ಎಲ್ಲ ಹಣವನ್ನು ಖರ್ಚು ಮಾಡಿ ಬೀದಿಗೆ ಬೀಳುವುದೂ ಅಲ್ಲ; ಅಥವಾ ಕೊನೆಯವರೆಗೂ ಒಂದು ರೂಪಾಯಿಯನ್ನೂ ಮುಟ್ಟದೆ ಕಪಾಟಿನಲ್ಲಿ ಕೂಡಿಟ್ಟು ಸಪತ್ನೀಕರಾಗಿ ಬಳಲುವುದೂ ಅಲ್ಲ!
ಆರಂಭಿಕ ವರ್ಷಗಳಲ್ಲಿ ಗರಿಷ್ಠ ಹಣವನ್ನು ಮನಸೋಇಚ್ಛೆ ಖರ್ಚು ಮಾಡುವುದೂ ತಪ್ಪು, ಹಾಗೆಯೇ ಮುಟ್ಟದೆ ಕೂಡಿಡುವುದೂ ತಪ್ಪು. ಪ್ರಸ್ತುತದ ಆರ್ಥಿಕ ಸ್ವಾತಂತ್ರ್ಯ ಮತ್ತು ಭವಿಷ್ಯದ ಸುರಕ್ಷತೆಯ ನಡುವೆ ಒಂದು ಹದವಾದ ಸಮತೋಲನ ಕಾಯ್ದುಕೊಳ್ಳಬೇಕು. ದೊಡ್ಡ ಬಂಡವಾಳದ ಬೆನ್ನು ಹತ್ತುವುದನ್ನು ಬಿಟ್ಟು, ನಮಗೆ ಜೀವಮಾನವಿಡೀ ಸ್ಥಿರವಾಗಿ ಆಸರೆಯಾಗುವ ‘ಸುಸ್ಥಿರ ಆದಾಯದ ಮೂಲ’ವನ್ನು ಸೃಷ್ಟಿಸಿಕೊಳ್ಳಬೇಕು. ಆಗ ನೋಡಿ, ನಿವೃತ್ತಿ ಜೀವನ ಎನ್ನುವುದು ಭಾರವಲ್ಲ, ಅದೊಂದು ಸುಂದರ ಪಯಣವಾಗುತ್ತದೆ.