ಡಿಜಿಟಲ್ ಸಾಲ ಸೌಲಭ್ಯದಲ್ಲಿ ಶ್ರೇಣಿ-2 ನಗರಗಳು ಮುಂಚೂಣಿಯಲ್ಲಿ: ಭಾರತದ ಆರ್ಥಿಕ ಸಂಗಾತಿಗಳಾಗಿ ರೂಪುಗೊಳ್ಳುತ್ತಿರುವ ಪಾವತಿ ಆ್ಯಪ್ಗಳು
ನಗರ ಪ್ರದೇಶದ ಪ್ರತಿ ನಾಲ್ವರು ಭಾರತೀಯರಲ್ಲಿ ಮೂವರು (75%) ತಮ್ಮ ಪಾವತಿ ಆ್ಯಪ್ ಮೂಲಕ ಕನಿಷ್ಠ ಒಂದು ಹಣಕಾಸು ಉತ್ಪನ್ನವನ್ನು ಬಳಸಿದ್ದಾರೆ. ಆದರೆ, ಈ ವಿಶ್ವಾಸವು ಡಿಜಿಟಲ್ ಸಾಲದ ವಿಷಯದಲ್ಲಿ ಅಷ್ಟೇ ಪ್ರಮಾಣದಲ್ಲಿ ಕಂಡುಬಂದಿಲ್ಲ. ಡಿಜಿಟಲ್ ಸಾಲದ ಬಗ್ಗೆ ಅರಿವು ಹೆಚ್ಚಾಗಿದ್ದರೂ (88%), ಅದರ ಬಳಕೆಯ ಪ್ರಮಾಣವು ಇನ್ನೂ ಕಡಿಮೆಯಾಗಿದೆ (31%).
-
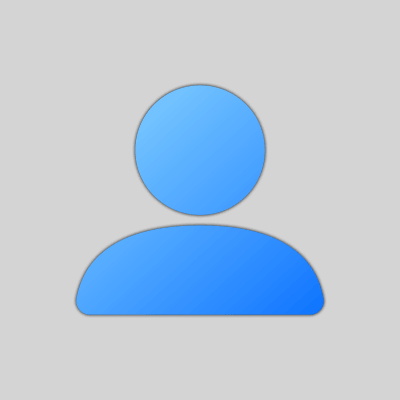
ಪಹ್ಲೇ ಇಂಡಿಯಾ ಫೌಂಡೇಶನ್ ಅಮೆಜಾನ್ ಪೇ ಸಹಯೋಗದೊಂದಿಗೆ How Urban India Pays Report 2026 (ನಗರ ಭಾರತವು ಹೇಗೆ ಪಾವತಿಸುತ್ತದೆ ವರದಿ 2026) ಅನ್ನು ಬಿಡುಗಡೆ ಮಾಡಿದೆ. 20 ರಾಜ್ಯಗಳ 100 ನಗರಗಳಾದ್ಯಂತ 5,149 ಗ್ರಾಹಕರು ಮತ್ತು 1,054 ವ್ಯಾಪಾರಿಗಳನ್ನು ಒಳಗೊಂಡ ಸಮೀಕ್ಷೆಯ ಆಧಾರದ ಮೇಲೆ ಸಿದ್ಧಪಡಿಸಲಾದ ಈ ವರದಿಯ ಪ್ರಕಾರ, ಡಿಜಿಟಲ್ ಪಾವತಿಗಳು ದೈನಂದಿನ ಅಭ್ಯಾಸವಾಗಿ ಮಾರ್ಪಟ್ಟಿವೆ. ಆರು ಖರ್ಚಿನ ವಿಭಾಗಗಳಲ್ಲಿ ಐದು ವಿಭಾಗಗಳಲ್ಲಿ ಯುಪಿಐ (UPI) ಮುಂಚೂಣಿಯಲ್ಲಿದೆ.
ನಗರ ಪ್ರದೇಶದ ಪ್ರತಿ ನಾಲ್ವರು ಭಾರತೀಯರಲ್ಲಿ ಮೂವರು (75%) ತಮ್ಮ ಪಾವತಿ ಆ್ಯಪ್ ಮೂಲಕ ಕನಿಷ್ಠ ಒಂದು ಹಣಕಾಸು ಉತ್ಪನ್ನವನ್ನು ಬಳಸಿದ್ದಾರೆ. ಆದರೆ, ಈ ವಿಶ್ವಾಸವು ಡಿಜಿಟಲ್ ಸಾಲದ ವಿಷಯದಲ್ಲಿ ಅಷ್ಟೇ ಪ್ರಮಾಣದಲ್ಲಿ ಕಂಡುಬಂದಿಲ್ಲ. ಡಿಜಿಟಲ್ ಸಾಲದ ಬಗ್ಗೆ ಅರಿವು ಹೆಚ್ಚಾಗಿದ್ದರೂ (88%), ಅದರ ಬಳಕೆಯ ಪ್ರಮಾಣವು ಇನ್ನೂ ಕಡಿಮೆಯಾಗಿದೆ (31%).
ಈ ಅಂತರವನ್ನು ಪ್ರಮಾಣೀಕರಿಸಲು, ವರದಿಯು ಡಿಜಿಟಲ್ ಕ್ರೆಡಿಟ್ ಇನ್ಕ್ಲೂಷನ್ ಇಂಡೆಕ್ಸ್ (DCII) 2026 ಅನ್ನು ಪರಿಚಯಿಸಿದೆ. ಇದು ಭಾರತದ ಡಿಜಿಟಲ್ ಸಾಲದ ಪ್ರಗತಿಯ ಸಮಗ್ರ ಚಿತ್ರಣವನ್ನು ಒದಗಿಸುವ ದೇಶದ ಮೊದಲ ಸಂಯೋಜಿತ ಮಾನದಂಡವಾಗಿದೆ.
ಈ ಸೂಚ್ಯಂಕದಲ್ಲಿ ಭಾರತವು 100ರಲ್ಲಿ ಒಟ್ಟು 55.85 ಅಂಕಗಳನ್ನು ಗಳಿಸಿದ್ದು, “ಉದಯೋನ್ಮುಖ ಮತ್ತು ಸೇವೆ ಪಡೆಯುತ್ತಿರುವ” (51–75) ವರ್ಗದಲ್ಲಿ ಸ್ಥಾನ ಪಡೆದಿದೆ. DCII ಮೂರು ಪ್ರಮುಖ ಆಧಾರಸ್ತಂಭಗಳನ್ನು ಅಳೆಯುತ್ತದೆ – ಲಭ್ಯತೆ (61.24), ಅಳವಡಿಕೆ (57.17) ಮತ್ತು ಪರಿಣಾಮ (49.16). ಈ ಅಂಕಗಳು ಡಿಜಿಟಲ್ ಸಾಲವು ಹೆಚ್ಚಿನ ನಗರ ಪ್ರದೇಶದ ಭಾರತೀಯರಿಗೆ ಲಭ್ಯವಿದ್ದರೂ, ಅದರ ವ್ಯಾಪಕ ಹಣಕಾಸು ಪರಿಣಾಮವು ಇನ್ನೂ ಸೀಮಿತವಾಗಿದೆ ಎಂಬುದನ್ನು ಎತ್ತಿ ತೋರಿಸುತ್ತವೆ.
ಇದನ್ನೂ ಓದಿ: Garuda App: ತಿರುಪತಿ ಭಕ್ತರಿಗಾಗಿ ಹೊಸ App
ಗ್ರಾಹಕರ ಮಟ್ಟದಲ್ಲಿ, ವಿಶ್ವಾಸದ ಕೊರತೆಯೇ ಈ ಪರಿಣಾಮದ ಅಂತರಕ್ಕೆ ಪ್ರಮುಖ ಕಾರಣ ವಾಗಿದೆ. ಬಳಕೆದಾರರು ತಮ್ಮ ಪಾವತಿ ಆ್ಯಪ್ಗಳಿಗೆ ಭದ್ರತೆಯ ವಿಷಯದಲ್ಲಿ (5ರಲ್ಲಿ 4.11) ಮತ್ತು ಪಾವತಿಗಳ ವಿಷಯದಲ್ಲಿ (5ರಲ್ಲಿ 3.98) ಹೆಚ್ಚಿನ ಅಂಕಗಳನ್ನು ನೀಡಿದ್ದರೂ, ಅದೇ ಆ್ಯಪ್ ಸಾಲ ಸೌಲಭ್ಯವನ್ನು ಒದಗಿಸಿದಾಗ ಅವರ ವಿಶ್ವಾಸದ ಮಟ್ಟವು 3.10ಕ್ಕೆ ಇಳಿಯುತ್ತದೆ. ಈ ಅಂತರವನ್ನು ನಿವಾರಿಸಲು ಸಾಧ್ಯವಿದೆ ಎಂಬುದನ್ನು ಸಮೀಕ್ಷೆಯ ಫಲಿತಾಂಶಗಳು ಸೂಚಿಸುತ್ತವೆ: ವಂಚನೆಯ ವಿರುದ್ಧ ರಕ್ಷಣೆ ಖಾತರಿಪಡಿಸಿದರೆ, 51.5% ಜನರು ತಮ್ಮ ಪಾವತಿ ಆ್ಯಪ್ ಮೂಲಕ ಸಾಲ ಪಡೆಯಲು ಸಿದ್ಧರಿದ್ದಾರೆ ಎಂದು ಹೇಳಿದ್ದಾರೆ. ಇದಕ್ಕೆ ವಿರುದ್ಧವಾಗಿ, ಅಂತಹ ರಕ್ಷಣೆ ಇದ್ದರೂ ಕೇವಲ 16.7% ಜನರು ಸಾಲ ಪಡೆಯಲು ನಿರಾಕರಿಸುವುದಾಗಿ ತಿಳಿಸಿದ್ದಾರೆ.
“ಭಾರತದ ಡಿಜಿಟಲ್ ಪಾವತಿ ಕ್ರಾಂತಿಯು ನಮ್ಮ ಅಭಿವೃದ್ಧಿಯ ಪಯಣದ ಗಮನಾರ್ಹ ಸಾಧನೆ ಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ. ಒಂದು ದಶಕಕ್ಕಿಂತಲೂ ಕಡಿಮೆ ಅವಧಿಯಲ್ಲಿ, ಯುಪಿಐ (UPI) ಹೊಸತನದ ಹಂತದಿಂದ ದೈನಂದಿನ ಸಹಜ ಅಭ್ಯಾಸವಾಗಿ ರೂಪಾಂತರಗೊಂಡಿದೆ. ಇಂದು ನಗರ ಪ್ರದೇಶದ ಭಾರತದಲ್ಲಿ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳು ದೈನಂದಿನ ಜೀವನದ ಸಹಜ ಭಾಗವಾಗಿವೆ.
ದೊಡ್ಡ ಪ್ರಮಾಣದಲ್ಲಿ ವಿಶ್ವಾಸಾಧಾರಿತ ದಕ್ಷತೆಯ ಈ ಅಡಿಪಾಯವನ್ನು ನಿರ್ಮಿಸಿರುವ ಭಾರತವು ಈಗ ತನ್ನ ಮುಂದಿನ ಪ್ರಗತಿಯ ಹಂತಕ್ಕೆ ಸಿದ್ಧವಾಗಿದೆ: ಪಾವತಿಗಳಲ್ಲಿ ಗಳಿಸಿರುವ ವಿಶ್ವಾಸವನ್ನು ಸಾಲ ಪಡೆಯುವುದು, ಉಳಿತಾಯ ಮಾಡುವುದು ಮತ್ತು ಹೂಡಿಕೆ ಮಾಡುವುದಕ್ಕೂ ವಿಸ್ತರಿಸು ವುದು. ಪಾರದರ್ಶಕ ಮಾಹಿತಿ ಬಹಿರಂಗಪಡಿಸುವಿಕೆ, ದೃಢವಾದ ಸೈಬರ್ ಭದ್ರತೆ ಮತ್ತು ಸುರಕ್ಷತಾ ಕ್ರಮಗಳು ಹಾಗೂ ಅನೌಪಚಾರಿಕ ಆದಾಯವನ್ನೂ ಪರಿಗಣಿಸುವ ಸಾಲ ಅರ್ಹತಾ ಮೌಲ್ಯ ಮಾಪನದ ಮೂಲಕ ಡಿಜಿಟಲ್ ಹಣಕಾಸು ಪ್ರತಿಯೊಬ್ಬ ಭಾರತೀಯನನ್ನೂ ತಲುಪಬಹುದು ಮತ್ತು 2047ರ ವೇಳೆಗೆ ವಿಕಸಿತ ಭಾರತವನ್ನು ನಿರ್ಮಿಸುವ ಗುರಿಗೆ ಮಹತ್ವದ ಕೊಡುಗೆ ನೀಡಬಹುದು,” ಎಂದು ಪಹ್ಲೇ ಇಂಡಿಯಾ ಫೌಂಡೇಶನ್ನ ಅಧ್ಯಕ್ಷರಾದ ಡಾ. ರಾಜೀವ್ ಕುಮಾರ್ ಹೇಳಿದರು.
ಅಮೆಜಾನ್ ಪೇ ಇಂಡಿಯಾದ ಸಿಇಒ ವಿಕಾಸ್ ಬನ್ಸಲ್ ಅವರು, “ಈ ವರ್ಷದ ವರದಿಯಲ್ಲಿ ಗಮನ ಸೆಳೆಯುವ ಅಂಶವೆಂದರೆ, ದೈನಂದಿನ ಹಣಕಾಸು ನಿರ್ವಹಣೆಗಾಗಿ ನಗರ ಪ್ರದೇಶದ ಭಾರತವು ಡಿಜಿಟಲ್ ಸಾಲವನ್ನು ಎಷ್ಟು ವಿಶ್ವಾಸದಿಂದ ಅಳವಡಿಸಿಕೊಳ್ಳುತ್ತಿದೆ ಎಂಬುದು. ಗ್ರಾಹಕರು ಈಗ ದೊಡ್ಡ ಮೊತ್ತದ ಖರೀದಿಗಳಿಗೆ ಮಾತ್ರವಲ್ಲದೆ, ವೆಚ್ಚಗಳನ್ನು ಹಂಚಿಕೊಂಡು ಪಾವತಿಸಲು, ಬಜೆಟ್ನ ಮಿತಿಯೊಳಗೆ ಇರಲು ಮತ್ತು ತಮ್ಮ ಆಕಾಂಕ್ಷಿತ ಖರೀದಿಗಳನ್ನು ಹೆಚ್ಚು ಸುಲಭವಾಗಿ ಕೈಗೊಳ್ಳಲು ಪ್ರಾಯೋಗಿಕ ಸಾಧನಗಳಾಗಿ ಈಗ ಖರೀದಿಸಿ, ನಂತರ ಪಾವತಿಸಿ (BNPL) ಮತ್ತು ಸಮಾನ ಮಾಸಿಕ ಕಂತುಗಳ (EMI) ಆಯ್ಕೆಗಳನ್ನು ಹೆಚ್ಚಾಗಿ ಬಳಸುತ್ತಿದ್ದಾರೆ. ಅಮೆಜಾನ್ ಪೇನಲ್ಲಿ, ನಮ್ಮ ಗ್ರಾಹಕರಲ್ಲಿ ಶೇ. 75ರಷ್ಟು ಮಂದಿ ಶ್ರೇಣಿ-2 ಮತ್ತು ಶ್ರೇಣಿ-3 ನಗರಗಳಲ್ಲಿರುವುದರಿಂದ, ಈ ಬದಲಾವಣೆಯನ್ನು ನಾವು ನೇರವಾಗಿ ಕಾಣುತ್ತಿದ್ದೇವೆ. ಪ್ರತಿಯೊಬ್ಬ ಗ್ರಾಹಕರೂ ಉತ್ತಮವಾಗಿ ಯೋಜಿಸಲು, ವಿವೇಚನೆಯಿಂದ ಖರ್ಚು ಮಾಡಲು ಮತ್ತು ತಮ್ಮ ಆಕಾಂಕ್ಷೆಗಳನ್ನು ವಿಶ್ವಾಸದಿಂದ ಈಡೇರಿಸಿಕೊಳ್ಳಲು ಅನುಕೂಲವಾಗುವಂತೆ ಸಾಲ ಸೌಲಭ್ಯವನ್ನು ಸರಳ, ಪಾರದರ್ಶಕ ಮತ್ತು ಗ್ರಾಹಕರ ಅಗತ್ಯಗಳಿಗೆ ಸೂಕ್ತವಾಗಿಸುವುದರ ಮೇಲೆ ನಾವು ಗಮನಹರಿಸಿದ್ದೇವೆ,” ಎಂದು ಹೇಳಿದರು.
ಪ್ರಮುಖ ಸಂಶೋಧನಾ ಫಲಿತಾಂಶಗಳು
ಪಾವತಿ ಆ್ಯಪ್ನಿಂದ ಹಣಕಾಸು ಸಂಗಾತಿಯವರೆಗೆ
ಪಾವತಿಗಳು, ಹೂಡಿಕೆಗಳು, ವಿಮೆ ಮತ್ತು ಸಾಲ ಸೌಲಭ್ಯಗಳಿಗಾಗಿ ಒಂದೇ ಆ್ಯಪ್ ಬಳಸಲು 52% ಜನರು ಒಲವು ತೋರಿಸಿದ್ದಾರೆ. ಇನ್ನು 33% ಜನರು, ಅಂತಹ ಆ್ಯಪ್ವು ಪ್ರತ್ಯೇಕ ವೇದಿಕೆಗಳಲ್ಲಿ ಲಭ್ಯವಿರುವ ಪ್ರತಿಯೊಂದು ವೈಶಿಷ್ಟ್ಯಕ್ಕೂ ಸಮಾನವಾದ ವೈಶಿಷ್ಟ್ಯಗಳನ್ನು ಒದಗಿಸಿದರೆ, ಅದನ್ನು ಬಳಸಲು ಪರಿಗಣಿಸುವುದಾಗಿ ತಿಳಿಸಿದ್ದಾರೆ.
ಡಿಜಿಟಲ್ ಪಾವತಿಗಳು ಈಗ ದೈನಂದಿನ ಅಭ್ಯಾಸವಾಗಿವೆ
ಯುಪಿಐ (UPI) ಅತಿ ಹೆಚ್ಚು ಬಳಸಲಾಗುವ ಪಾವತಿ ವಿಧಾನವಾಗಿದೆ: ಶೇ. 71ರಷ್ಟು ಜನರು ಇ-ಕಾಮರ್ಸ್ ವಹಿವಾಟುಗಳಿಗೆ ಯುಪಿಐ ಬಳಸುತ್ತಾರೆ. ನಂತರದ ಸ್ಥಾನಗಳಲ್ಲಿ ಹೊರಗೆ ಊಟ ಮಾಡುವುದು ಮತ್ತು ಪ್ರಯಾಣ (ಶೇ. 54), ಇಂಧನ ಮತ್ತು ಸಾರಿಗೆ (ಶೇ. 53), ವೈದ್ಯಕೀಯ ಸೇವೆಗಳು ಮತ್ತು ಔಷಧಾಲಯಗಳು (ಶೇ. 53) ಹಾಗೂ ದಿನಸಿ ಖರೀದಿ (ಶೇ. 49) ಇವೆ.
ಹಬ್ಬದ ಋತುವಿನಲ್ಲಿ ಗಣನೀಯವಾಗಿ ಹೆಚ್ಚಳಗೊಳ್ಳುವ ಖರ್ಚು
ಸಮೀಕ್ಷೆಯಲ್ಲಿ ಭಾಗವಹಿಸಿದವರಲ್ಲಿ ಶೇ. 77ರಷ್ಟು ಜನರು ಹಬ್ಬದ ಋತುವಿನಲ್ಲಿ ಸಾಮಾನ್ಯಕ್ಕಿಂತ ಕನಿಷ್ಠ ಶೇ. 50ರಷ್ಟು ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡುತ್ತಾರೆ. ಇವರಲ್ಲಿ ಶೇ. 46ರಷ್ಟು ಜನರು ತಮ್ಮ ಸಾಮಾನ್ಯ ಬಜೆಟ್ನ 1.5ರಿಂದ 2 ಪಟ್ಟು ಖರ್ಚು ಮಾಡುವುದಾಗಿ ವರದಿ ಮಾಡಿದ್ದರೆ, ಶೇ. 6ರಷ್ಟು ಜನರು ಸಾಮಾನ್ಯ ಖರ್ಚಿನ ಮೂರು ಪಟ್ಟು ಹೆಚ್ಚು ವೆಚ್ಚ ಮಾಡುತ್ತಾರೆ. ನಗರವಾರು ಅಂಕಿಅಂಶ ಗಳನ್ನು ಗಮನಿಸಿದಾಗ, ಸಾಮಾನ್ಯ ಖರ್ಚಿನ ಮೂರು ಪಟ್ಟು ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡುವವರ ಪ್ರಮಾಣವು ರಾಜ್ಕೋಟ್ ಮತ್ತು ಅಹಮದಾಬಾದ್ನಲ್ಲಿ ಅತ್ಯಧಿಕವಾಗಿದೆ. ಇನ್ನು ಜೈಪುರದಲ್ಲಿ ಶೇ. 88ರಷ್ಟು ಜನರು ತಮ್ಮ ಸಾಮಾನ್ಯ ಬಜೆಟ್ನ ಕನಿಷ್ಠ ಎರಡು ಪಟ್ಟು ಖರ್ಚು ಮಾಡುವುದರೊಂದಿಗೆ ಗಮನ ಸೆಳೆಯುತ್ತದೆ. ಅತ್ಯಧಿಕ ಮೌಲ್ಯದ ಖರೀದಿಗಳಲ್ಲಿ ಗ್ರಾಹಕ ಎಲೆಕ್ಟ್ರಾನಿಕ್ಸ್ ಮತ್ತು ಗೃಹೋಪಯೋಗಿ ಉಪಕರಣಗಳು ಮುಂಚೂಣಿಯಲ್ಲಿವೆ. ಖರೀದಿಗಳ ಪ್ರಮಾಣದಲ್ಲಿ ಫ್ಯಾಷನ್ ಮತ್ತು ಸೌಂದರ್ಯ ಉತ್ಪನ್ನಗಳು ಶೇ. 89ರೊಂದಿಗೆ ಅಗ್ರಸ್ಥಾನದಲ್ಲಿದ್ದು, ನಂತರದ ಸ್ಥಾನಗಳಲ್ಲಿ ಮನೆ ಮತ್ತು ಅಡುಗೆಮನೆಗೆ ಸಂಬಂಧಿಸಿದ ಉತ್ಪನ್ನಗಳು (ಶೇ. 87) ಹಾಗೂ ದೈನಂದಿನ ಬಳಕೆಯ ವಸ್ತುಗಳು ಮತ್ತು ದಿನಸಿ (ಶೇ. 84) ಇವೆ.
ಡಿಜಿಟಲ್ ಹಣಕಾಸು ಸೌಲಭ್ಯಗಳ ಬಳಕೆಯಲ್ಲಿ ಶ್ರೇಣಿ-2 ನಗರಗಳು ಮುಂಚೂಣಿಯಲ್ಲಿ
ಡಿಜಿಟಲ್ ಸಾಲ ಸೌಲಭ್ಯಗಳ ಮುಂದಿನ ಬೆಳವಣಿಗೆಯ ಪ್ರಮುಖ ಕೇಂದ್ರಗಳಾಗಿ ಶ್ರೇಣಿ-2 ನಗರಗಳು ಹೊರಹೊಮ್ಮಿವೆ. ಮೌಲ್ಯಮಾಪನ ಮಾಡಿದ ಪ್ರತಿಯೊಂದು ಉತ್ಪನ್ನದಲ್ಲಿಯೂ ಮಹಾನಗರಗಳಿಗೆ ಹೋಲಿಸಿದರೆ ಈ ನಗರಗಳಲ್ಲಿ ಡಿಜಿಟಲ್ ಸಾಲದ ಬಳಕೆ ಹೆಚ್ಚಾಗಿದೆ. ಶ್ರೇಣಿ-2 ನಗರಗಳು ಈಗ ಖರೀದಿಸಿ, ನಂತರ ಪಾವತಿಸಿ (BNPL) ಸೌಲಭ್ಯದ ಬಳಕೆಯಲ್ಲಿ ಶೇ. 60ರೊಂದಿಗೆ ಮತ್ತು ಸಾಲದ ಅರ್ಜಿಗಳ ಸಲ್ಲಿಕೆಯಲ್ಲಿ ಶೇ. 41ರೊಂದಿಗೆ ಮುಂಚೂಣಿಯಲ್ಲಿವೆ. ಈ ನಗರಗಳು ಡಿಜಿಟಲ್ ಕ್ರೆಡಿಟ್ ಇನ್ಕ್ಲೂಷನ್ ಇಂಡೆಕ್ಸ್ (DCII)ನಲ್ಲಿ 58.64 ಅಂಕಗಳನ್ನು ಗಳಿಸಿದ್ದು, ಶ್ರೇಣಿ-1 ನಗರಗಳ 53.10 ಅಂಕಗಳು ಮತ್ತು ಶ್ರೇಣಿ-3 ನಗರಗಳ 55.77 ಅಂಕಗಳಿಗಿಂತ ಹೆಚ್ಚಿನ ಅಂಕಗಳನ್ನು ದಾಖಲಿಸಿವೆ. ನಗರವಾರು ಅಂಕಿಅಂಶಗಳು ಗಮನಾರ್ಹ ವ್ಯತ್ಯಾಸಗಳನ್ನು ತೋರಿಸುತ್ತವೆ. ಎಲೆಕ್ಟ್ರಾನಿಕ್ಸ್ ಮತ್ತು ಗೃಹೋಪಯೋಗಿ ಉಪಕರಣಗಳ ಖರೀದಿಗೆ ಕಂತು ಆಧಾರಿತ ಹಣಕಾಸು ಸೌಲಭ್ಯವನ್ನು ಬಳಸುವವರ ಪ್ರಮಾಣವು ಕೊಯಮತ್ತೂರಿನಲ್ಲಿ ಶೇ. 70ರಷ್ಟಿದ್ದು, ಇದು ರಾಷ್ಟ್ರೀಯ ಸರಾಸರಿಯ ಸುಮಾರು 10 ಪಟ್ಟು ಹೆಚ್ಚಾಗಿದೆ. ಕೊಚ್ಚಿ ಶೇ. 45ರೊಂದಿಗೆ ನಂತರದ ಸ್ಥಾನದಲ್ಲಿದೆ. ಫ್ಯಾಷನ್ ಉತ್ಪನ್ನಗಳ ಖರೀದಿಗೆ ಈಗ ಖರೀದಿಸಿ, ನಂತರ ಪಾವತಿಸಿ (BNPL) ಸೌಲಭ್ಯದ ಬಳಕೆಯಲ್ಲಿ ಸೂರತ್, ಬೆಂಗಳೂರು ಮತ್ತು ಚಂಡೀಗಢ ಮುಂಚೂಣಿಯಲ್ಲಿವೆ. ಮುಂಬೈನಲ್ಲಿ ಹಬ್ಬದ ಋತುವಿನ ಖರೀದಿಗಳಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳ ಬಳಕೆ ಪ್ರಮುಖವಾಗಿದೆ.
ಗಿಗ್ ಕಾರ್ಮಿಕರಲ್ಲಿ ಡಿಜಿಟಲ್ ಸಾಲ ಸೌಲಭ್ಯಗಳ ಬಗ್ಗೆ ಹೆಚ್ಚಿನ ಒಲವು
ಗಿಗ್ ಕಾರ್ಮಿಕರು ಡಿಜಿಟಲ್ ಹಣಕಾಸು ಸೇವೆಗಳಲ್ಲಿ ಹೆಚ್ಚಿನ ತೊಡಗಿಸಿಕೊಳ್ಳುವಿಕೆಯನ್ನು ತೋರಿಸುವುದರ ಜೊತೆಗೆ, ಪೂರೈಸದ ಸಾಲದ ಅಗತ್ಯವನ್ನೂ ಹೊಂದಿದ್ದಾರೆ. ಇವರಲ್ಲಿ ಶೇ. 67.5ರಷ್ಟು ಜನರು ಯುಪಿಐ ಲೈಟ್ (UPI Lite) ಅನ್ನು ನಿಯಮಿತವಾಗಿ ಬಳಸುತ್ತಾರೆ. ಹಣದ ತುರ್ತು ಕೊರತೆ ಎದುರಾದಾಗ, ಶೇ. 23ರಷ್ಟು ಜನರು ಮೊದಲು ಡಿಜಿಟಲ್ ಸಾಲದ ಆ್ಯಪ್ನ ಮೊರೆ ಹೋಗುವುದಾಗಿ ತಿಳಿಸಿದ್ದಾರೆ. ಇದು ರಾಷ್ಟ್ರೀಯ ಸರಾಸರಿಗಿಂತ 3.4 ಪಟ್ಟು ಹೆಚ್ಚಾಗಿದೆ. ಅಲ್ಲದೆ, ಡಿಜಿಟಲ್ ಸಾಲವು ತಮ್ಮ ಹಣಕಾಸಿನ ಸ್ವಾತಂತ್ರ್ಯವನ್ನು ಹೆಚ್ಚಿಸಿದೆ ಎಂದು ಶೇ. 43ರಷ್ಟು ಜನರು ಹೇಳಿದ್ದಾರೆ. ಆದಾಗ್ಯೂ, ಗಿಗ್ ಕಾರ್ಮಿಕರು, ದಿನಗೂಲಿ ಕಾರ್ಮಿಕರು, ಗೃಹಿಣಿಯರು, ವಿದ್ಯಾರ್ಥಿಗಳು ಮತ್ತು ನಿರುದ್ಯೋಗಿಗಳು ಸೇರಿದಂತೆ ಅನೌಪಚಾರಿಕ ಆದಾಯ ಹೊಂದಿರುವವರು, DCIIನಲ್ಲಿ ಸಂಬಳ ಪಡೆಯುವ ಉದ್ಯೋಗಿಗಳು ಮತ್ತು ಉದ್ಯಮಿಗಳಿಗೆ ಹೋಲಿಸಿದರೆ ಸುಮಾರು 11 ಅಂಕಗಳು ಕಡಿಮೆ ಗಳಿಸಿದ್ದಾರೆ. ಇದು ಸಾಂಪ್ರದಾಯಿಕ ಸಾಲ ಅರ್ಹತಾ ಮೌಲ್ಯಮಾಪನ ವಿಧಾನಗಳ ಮೂಲಕ ಅನಿಯಮಿತ ಆದಾಯವನ್ನು ಹೊಂದಿರುವವರ ಸಾಲ ಮರುಪಾವತಿ ಸಾಮರ್ಥ್ಯವನ್ನು ನಿರ್ಣಯಿಸುವಲ್ಲಿನ ಸವಾಲನ್ನು ಪ್ರತಿಬಿಂಬಿಸುತ್ತದೆ.
ಹಿರಿಯ ನಾಗರಿಕರು ನಿರೀಕ್ಷೆಗಿಂತ ಹೆಚ್ಚಿನ ಡಿಜಿಟಲ್ ಆತ್ಮವಿಶ್ವಾಸ ಹೊಂದಿದ್ದಾರೆ
ಡಿಜಿಟಲ್ ಪಾವತಿಗಳು ತಮಗೆ ಆತ್ಮವಿಶ್ವಾಸ ಮತ್ತು ಸ್ವಾವಲಂಬನೆಯ ಭಾವನೆ ಮೂಡಿಸುತ್ತವೆ ಎಂದು ಶೇ. 55ರಷ್ಟು ಹಿರಿಯ ನಾಗರಿಕರು ತಿಳಿಸಿದ್ದಾರೆ. ಕಳೆದ ಒಂದು ವರ್ಷದಲ್ಲಿ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳ ಬಳಕೆ ತಮ್ಮ ನಿಯಮಿತ ಅಭ್ಯಾಸವಾಗಿ ಮಾರ್ಪಟ್ಟಿದೆ ಎಂದು ಸುಮಾರು ಅರ್ಧದಷ್ಟು (ಶೇ. 49) ಹಿರಿಯ ನಾಗರಿಕರು ಹೇಳಿದ್ದಾರೆ.
ವ್ಯಾಪಾರಿಗಳಿಗೆ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳಲ್ಲಿ ಆಸಕ್ತಿ ಇದೆ, ಆದರೆ ವೇಗವಾದ ಹಣ ವರ್ಗಾವಣೆ ಅಗತ್ಯ
ಸಮೀಕ್ಷೆಯಲ್ಲಿ ಭಾಗವಹಿಸಿದ ವ್ಯಾಪಾರಿಗಳಲ್ಲಿ ಶೇ. 80.6ರಷ್ಟು ಜನರು ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನು ಸ್ವೀಕರಿಸಲು ಸಿದ್ಧರಿದ್ದಾರೆ. ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನು ಅಳವಡಿಸಿಕೊಂಡ ನಂತರ ಕಾರ್ಯದಕ್ಷತೆ ಅಥವಾ ಮಾರಾಟದಲ್ಲಿ ಸುಧಾರಣೆ ಕಂಡುಬಂದಿದೆ ಎಂದು ಶೇ. 79.5ರಷ್ಟು ವ್ಯಾಪಾರಿಗಳು ತಿಳಿಸಿದ್ದಾರೆ. ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನು ಸ್ವೀಕರಿಸುವ ಬಗ್ಗೆ ಶ್ರೇಣಿ-3 ನಗರಗಳ ವ್ಯಾಪಾರಿಗಳು ಅತ್ಯಧಿಕ ಉತ್ಸಾಹ ತೋರಿಸಿದ್ದಾರೆ. ಇವರಲ್ಲಿ ಶೇ. 66.4ರಷ್ಟು ಜನರು ತಾವು ಈ ವ್ಯವಸ್ಥೆಯನ್ನು ಸ್ವೀಕರಿಸಲು ‘ಅತ್ಯಂತ ಉತ್ಸುಕರಾಗಿದ್ದೇವೆ’ ಎಂದು ಹೇಳಿದ್ದಾರೆ. ಈ ಪ್ರಮಾಣವು ಮಹಾನಗರಗಳು ಮತ್ತು ಶ್ರೇಣಿ-1 ನಗರಗಳಲ್ಲಿ ಶೇ. 64.3ರಷ್ಟಿದ್ದರೆ, ಶ್ರೇಣಿ-2 ನಗರಗಳಲ್ಲಿ ಶೇ. 51.7ರಷ್ಟಿದೆ. ಆದಾಗ್ಯೂ, ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನು ಸ್ವೀಕರಿಸಲು ಹಿಂಜರಿಯುತ್ತಿರುವ ವ್ಯಾಪಾರಿಗಳಲ್ಲಿ ಹಣದ ಹರಿವಿಗೆ ಸಂಬಂಧಿಸಿದ ಸಮಸ್ಯೆಯೇ ಪ್ರಮುಖ ಕಳವಳವಾಗಿದೆ. ಹಿಂಜರಿಯುತ್ತಿರುವ ವ್ಯಾಪಾರಿಗಳಲ್ಲಿ ಶೇ. 72.1ರಷ್ಟು ಜನರು ಹಣದ ಇತ್ಯರ್ಥ ಮತ್ತು ಖಾತೆಗೆ ಜಮೆಯಾಗುವ ಪ್ರಕ್ರಿಯೆಯಲ್ಲಿನ ವಿಳಂಬವನ್ನು ತಮ್ಮ ಮುಖ್ಯ ಕಳವಳವೆಂದು ಉಲ್ಲೇಖಿಸಿದ್ದಾರೆ.
ಐದು ವಿಧದ ‘ಹಣಕಾಸು ಮನೋಭಾವಗಳು’ ನಗರ ಭಾರತದ ಹಣಕಾಸು ನಡವಳಿಕೆಯನ್ನು ರೂಪಿಸುತ್ತವೆ
ಈ ಅಧ್ಯಯನವು ಐದು ವಿಧದ ಹಣಕಾಸು ವ್ಯಕ್ತಿತ್ವಗಳನ್ನು ಗುರುತಿಸಿದೆ: ಯೋಜನಾಬದ್ಧರು (41%), ಉಳಿತಾಯಗಾರರು (33%), ಜೀವನ ನಿರ್ವಹಣೆಗೆ ಸೀಮಿತ ಸಂಪನ್ಮೂಲಗಳನ್ನು ಅವಲಂಬಿಸುವವರು (15%), ಹಠಾತ್ ಖರ್ಚು ಮಾಡುವವರು (7%) ಮತ್ತು ಆತ್ಮವಿಶ್ವಾಸದಿಂದ ಸಾಲ ಪಡೆಯುವವರು (4%). ಗ್ರಾಹಕರಲ್ಲಿ ಸುಮಾರು ನಾಲ್ವರಲ್ಲಿ ಮೂವರು ಯೋಜನಾಬದ್ಧರು ಅಥವಾ ಉಳಿತಾಯಗಾರರು ಎಂದು ಗುರುತಿಸಿಕೊಂಡಿದ್ದಾರೆ. ಸಾಲದ ವಿಷಯದಲ್ಲಿ ಹೆಚ್ಚಿನ ಎಚ್ಚರಿಕೆ ವಹಿಸುವುದು ಹಾಗೂ ಉಳಿತಾಯ ಮತ್ತು ಕುಟುಂಬದ ನೆರವಿನ ಮೇಲೆ ಹೆಚ್ಚು ಅವಲಂಬಿತರಾಗಿರುವುದು ‘ಜೀವನ ನಿರ್ವಹಣೆಗೆ ಸೀಮಿತ ಸಂಪನ್ಮೂಲಗಳನ್ನು ಅವಲಂಬಿಸುವವರ’ (Survivors) ಪ್ರಮುಖ ಲಕ್ಷಣಗಳಾಗಿವೆ. ಇವರು ಸುಮಾರು ಏಳು ಗ್ರಾಹಕರಲ್ಲಿ ಒಬ್ಬರಷ್ಟಿದ್ದು, ವಿಭಿನ್ನ ಗ್ರಾಹಕ ನಡವಳಿಕೆಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಹಣಕಾಸು ಉತ್ಪನ್ನಗಳನ್ನು ವಿನ್ಯಾಸಗೊಳಿಸುವ ಮಹತ್ವವನ್ನು ಎತ್ತಿ ತೋರಿಸುತ್ತಾರೆ.
ಹೀಗಾಗಿ, How Urban India Pays Report 2026 (ನಗರ ಭಾರತವು ಹೇಗೆ ಪಾವತಿಸುತ್ತದೆ ವರದಿ 2026) ಭಾರತದ ಹಣಕಾಸು ವ್ಯವಸ್ಥೆಯನ್ನು ರೂಪಿಸುವಲ್ಲಿ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳು ಮತ್ತು ಪಾವತಿ ಆ್ಯಪ್ಗಳ ಹೆಚ್ಚುತ್ತಿರುವ ಪಾತ್ರವನ್ನು ಎತ್ತಿ ತೋರಿಸುತ್ತದೆ. ಡಿಜಿಟಲ್ ಸಾಲದ ಅಳವಡಿಕೆಗೆ ಶ್ರೇಣಿ-2 ನಗರಗಳು ಪ್ರಮುಖ ಚಾಲಕಶಕ್ತಿಗಳಾಗಿ ಹೊರಹೊಮ್ಮುತ್ತಿವೆ. ಗ್ರಾಹಕರು ವ್ಯಾಪಕ ಶ್ರೇಣಿಯ ಹಣಕಾಸು ಸೇವೆಗಳಿಗಾಗಿ ಪಾವತಿ ಆ್ಯಪ್ಗಳನ್ನು ಹೆಚ್ಚಾಗಿ ಅವಲಂಬಿಸುತ್ತಿರುವುದರಿಂದ, ಮುಂದಿನ ಹಂತದ ಬೆಳವಣಿಗೆಯು ಲಭ್ಯತೆಯನ್ನು ಅರ್ಥಪೂರ್ಣ ಹಣಕಾಸು ಭಾಗವಹಿಸುವಿಕೆ ಯಾಗಿ ಪರಿವರ್ತಿಸಲು ಅಗತ್ಯವಿರುವ ವಿಶ್ವಾಸವನ್ನು ಬೆಳೆಸುವುದರ ಮೇಲೆ ಅವಲಂಬಿತ ವಾಗಿರುತ್ತದೆ. ವಂಚನೆಯ ವಿರುದ್ಧದ ರಕ್ಷಣೆಯನ್ನು ಬಲಪಡಿಸುವುದು, ಪಾರದರ್ಶಕತೆಯನ್ನು ಸುಧಾರಿಸುವುದು ಮತ್ತು ವಿಭಿನ್ನ ಆದಾಯ ಮಾದರಿಗಳನ್ನು ಪರಿಗಣಿಸುವ ಸಾಲ ಸೌಲಭ್ಯಗಳನ್ನು ಅಭಿವೃದ್ಧಿಪಡಿಸುವುದು — ಇವೆಲ್ಲವೂ ಡಿಜಿಟಲ್ ಹಣಕಾಸಿನ ಪ್ರಯೋಜನಗಳು ಹೆಚ್ಚಿನ ಸಂಖ್ಯೆಯ ಭಾರತೀಯರನ್ನು ತಲುಪುವುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು ನಿರ್ಣಾಯಕವಾಗಿವೆ.